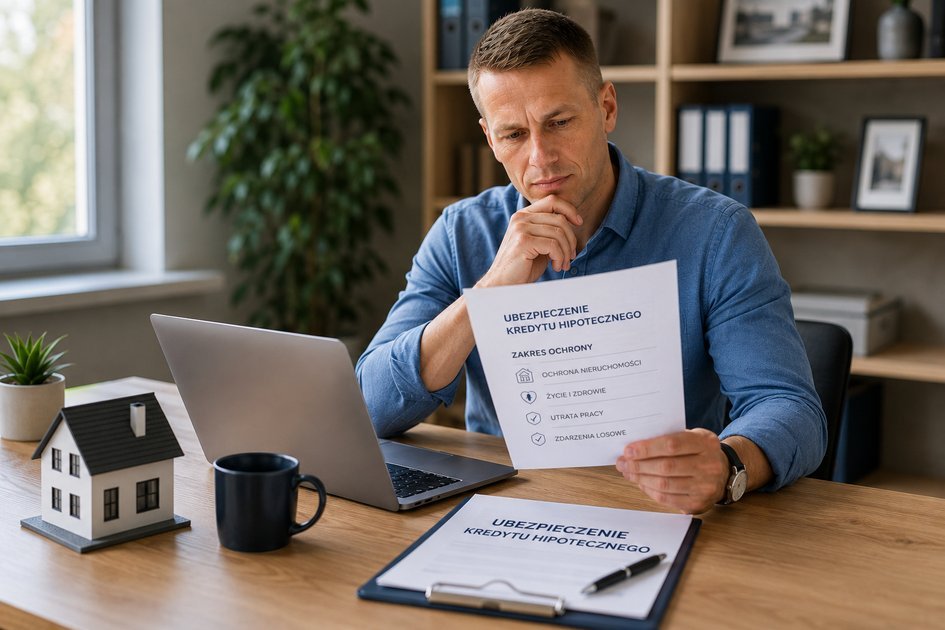
Na czym polega ubezpieczenie kredytu hipotecznego?
Zaciągnięcie kredytu hipotecznego to jedna z najważniejszych decyzji finansowych w życiu. Oprócz analizy oprocentowania, wysokości rat czy zdolności kredytowej, kredytobiorcy muszą zwrócić uwagę na dodatkowe zabezpieczenia wymagane przez bank. Jednym z nich jest ubezpieczenie kredytu, które ma na celu ograniczenie ryzyka zarówno po stronie instytucji finansowej, jak i samego kredytobiorcy. W praktyce zakres ochrony oraz warunki ubezpieczenia mogą znacząco się różnić w zależności od banku i rodzaju finansowania.
Na czym polega ubezpieczenie kredytu hipotecznego?
Ubezpieczenie kredytu hipotecznego stanowi dodatkowe zabezpieczenie kredytu na wypadek wystąpienia określonych zdarzeń mogących utrudnić lub uniemożliwić jego spłatę. W zależności od rodzaju polisy ochrona może obejmować nieruchomość, życie i zdrowie kredytobiorcy, utratę pracy lub inne zdarzenia losowe.
Podstawowym celem takiego rozwiązania jest ograniczenie ryzyka związanego z niespłaceniem zobowiązania. W praktyce polisa kredytowa może chronić zarówno bank, jak i kredytobiorcę oraz jego rodzinę przed skutkami nieprzewidzianych sytuacji życiowych.
Wysokość ochrony zależy od zapisów umowy, a suma ubezpieczenia często odpowiada wartości zadłużenia lub wartości nieruchomości stanowiącej zabezpieczenie kredytu hipotecznego. Przed podpisaniem umowy warto dokładnie porównać nie tylko koszt polisy, ale także jej zakres, wyłączenia odpowiedzialności i wpływ na warunki finansowania. W takiej analizie może pomóc ekspert kredytowy warszawa, który wyjaśni, które zabezpieczenia są wymagane przez bank, a które mają charakter dodatkowy.
Czy ubezpieczenie kredytu hipotecznego jest obowiązkowe?
To jedno z najczęściej zadawanych pytań przez osoby ubiegające się o finansowanie. Co do zasady przepisy prawa nie przewidują powszechnego obowiązku wykupienia wszystkich rodzajów polis związanych z kredytem hipotecznym.
W praktyce jednak banki niemal zawsze wymagają przynajmniej podstawowego ubezpieczenie nieruchomości od zdarzeń losowych. Wynika to z faktu, że nieruchomość stanowi główne zabezpieczenie spłaty kredytu.
Inaczej wygląda sytuacja w przypadku dodatkowych polis, takich jak ubezpieczenie na życie czy ubezpieczenie od utraty pracy. Formalnie nie zawsze są one obowiązkowe, jednak ich brak może skutkować mniej korzystnymi warunkami kredytowania albo nawet odmową udzielenia finansowania w określonych przypadkach.
Warto również pamiętać, że niektóre osoby rozważają późniejszą rezygnacja z ubezpieczenia kredytu hipotecznego. Możliwość taka zależy jednak od zapisów umowy kredytowej oraz wymagań konkretnego banku.
Co to jest ubezpieczenie pomostowe przy kredycie hipotecznym?
W części wypadków przy kredytach hipotecznych występuje tzw. ubezpieczenie pomostowe. Jest ono stosowane od momentu uruchomienia kredytu do czasu prawomocnego wpisu hipoteki do księgi wieczystej nieruchomości.
Dla banku jest to okres podwyższonego ryzyka, ponieważ formalne zabezpieczenie nie zostało jeszcze ustanowione. Z tego względu kredytobiorca ponosi dodatkowy koszt związany z produktem jakim jest ubezpieczenie pomostowe, który najczęściej przyjmuje formę podwyższonego oprocentowania lub dodatkowej opłaty doliczanej do raty.
Po dokonaniu wpisu hipoteki do księgi wieczystej bank powinien zakończyć pobieranie opłat związanych z tym zabezpieczeniem. Osoby, które dopiero planują zakup nieruchomości i chcą sprawdzić swoją sytuację finansową, mogą wcześniej skorzystać z narzędzia takiego jak kalkulator zdolności kredytowej, aby wstępnie oszacować możliwą kwotę finansowania.
Na czym polega ubezpieczenie na życie przy kredycie hipotecznym?
Coraz częściej banki oferują lub rekomendują ubezpieczenie na życie powiązane z kredytem hipotecznym. Tego rodzaju ochrona ma zabezpieczyć spłatę zobowiązania w przypadku śmierci kredytobiorcy.
W praktyce składka ubezpieczeniowa zależy od wieku, stanu zdrowia, wysokości kredytu oraz okresu jego spłaty. Niektóre banki oferują własne grupowe produkty ubezpieczeniowe, inne akceptują polisy zawarte u zewnętrznych ubezpieczycieli.
Warto pamiętać, że tańsza polisa nie zawsze oznacza lepsze rozwiązanie. Kluczowe znaczenie ma zakres ochrony, suma ubezpieczenia, lista wyłączeń oraz sposób wypłaty świadczenia. Osoby z południowej części Warszawy mogą skonsultować te kwestie lokalnie, korzystając ze wsparcia, jakie oferuje ekspert kredytowy Mokotów.
Co dzieje się z ubezpieczeniem kredytu hipotecznego w razie śmierci kredytobiorcy?
W przypadku posiadania odpowiedniej polisy świadczenie wypłacane przez ubezpieczyciela może zostać przeznaczone na całkowitą lub częściową spłatę kredytu. Bardzo często bank posiada pierwszeństwo do otrzymania środków do wysokości aktualnego zadłużenia.
Jeżeli suma ubezpieczenia przewyższa wartość pozostałego długu, nadwyżka może zostać wypłacona osobom uprawnionym wskazanym w umowie ubezpieczenia. Mechanizm ten pokazuje, jak działa ubezpieczenie hipoteki w praktyce i dlaczego odpowiedni dobór zakresu ochrony ma tak duże znaczenie.
Brak polisy (lub jej niewystarczająca wysokość) może natomiast oznaczać, że zobowiązanie wejdzie do masy spadkowej i będzie podlegało zasadom dziedziczenia wraz z innymi prawami i obowiązkami majątkowymi zmarłego. Dlatego przed podpisaniem umowy kredytowej warto omówić nie tylko sam kredyt, ale również związane z nim zabezpieczenia. Pomocny może być w tym ekspert kredytowy Ursynów, który pomoże porównać różne warianty finansowania i dodatkowych produktów wymaganych przez bank.
FAQ – pytania i odpowiedzi
Ile kosztuje ubezpieczenie kredytu hipotecznego?
Koszt zależy od rodzaju polisy, wartości kredytu, wieku kredytobiorcy oraz zakresu ochrony. W praktyce może wynosić od kilkudziesięciu do nawet kilkuset złotych miesięcznie.
Jakie rodzaje ubezpieczeń są wymagane przy kredycie hipotecznym?
Najczęściej bank wymaga ubezpieczenia nieruchomości oraz ubezpieczenia pomostowego do czasu wpisu hipoteki do księgi wieczystej. Dodatkowe polisy zależą od oferty banku i sytuacji kredytobiorcy.
Jak wybrać najlepsze ubezpieczenie do kredytu hipotecznego?
Warto porównać zakres ochrony, wyłączenia odpowiedzialności oraz całkowity koszt polisy. Kluczowe znaczenie ma dopasowanie ubezpieczenia do indywidualnej sytuacji życiowej i finansowej kredytobiorcy.