Co dyskwalifikuje z kredytu hipotecznego?
Decyzja o przyznaniu kredytu hipotecznego poprzedzona jest szczegółową analizą sytuacji finansowej wnioskodawcy. Bank ocenia możliwość terminowej spłaty zobowiązania przez wiele kolejnych lat, dlatego bierze pod uwagę znacznie więcej niż tylko wysokość miesięcznych zarobków. Warto wiedzieć, co może utrudnić uzyskanie finansowania. W takiej sytuacji warto wcześniej skonsultować swoją sytuację z osobą, która zna procedury bankowe, taką jak ekspert kredytowy warszawa.
Co dyskwalifikuje z kredytu hipotecznego?
Najczęstszą przyczyną negatywnej decyzji banku jest niewystarczająca zdolność kredytowa lub zbyt wysokie ryzyko związane ze spłatą zobowiązania. Sytuacja taka jak dyskwalifikacja kredyt hipoteczny może wynikać między innymi z wysokiego zadłużenia, zaległości w spłacie innych zobowiązań, negatywnych wpisów w bazach dłużników czy niestabilnych źródeł dochodu.
Jakie długi dyskwalifikują z kredytu hipotecznego?
Problematyczne mogą być przede wszystkim niespłacone pożyczki, zaległości wobec banków, firm pożyczkowych, operatorów telekomunikacyjnych czy organów publicznych. Również wpis do rejestru dłużników może znacząco utrudnić uzyskanie finansowania.
Jakie dochody są wymagane do uzyskania kredytu hipotecznego?
Nie istnieje jedna minimalna kwota dochodu gwarantująca otrzymanie kredytu. Bank ocenia dochody w odniesieniu do wysokości planowanego zobowiązania, liczby osób na utrzymaniu oraz aktualnych wydatków gospodarstwa domowego.
Jeżeli dochody są zbyt niskie w stosunku do oczekiwanej kwoty finansowania, może pojawić się problem z uzyskaniem kredytu. W takiej sytuacji bank uznaje, że miesięczne wpływy nie zapewniają bezpiecznej spłaty zobowiązania. Przed złożeniem wniosku pomocny może być kalkulator zdolności kredytowej, który pozwala wstępnie sprawdzić, jaka kwota kredytu może być realna przy określonych dochodach.
Czy umowa o pracę jest wymagana do kredytu hipotecznego?
Nie. Choć umowa o pracę jest przez banki oceniana jako jedno z najbardziej stabilnych źródeł dochodu, nie stanowi warunku koniecznego do uzyskania finansowania.
Coraz częściej banki akceptują działalność gospodarczą, kontrakty menedżerskie, a także wynagrodzenie uzyskiwane na podstawie umów cywilnoprawnych. W przypadku zagadnienia umowa o dzieło a kredyt hipoteczny 2026 kluczowe znaczenie ma regularność wpływów oraz możliwość udokumentowania dochodów z odpowiednio długiego okresu.
Co obniża zdolność kredytową przy kredycie hipotecznym?
Na ocenę zdolności kredytowej wpływa wiele czynników. Najczęściej czynnikami które powodują obniżenie zdolności są:
wysokie miesięczne zobowiązania,
duża liczba aktywnych kredytów i pożyczek,
limity na kartach kredytowych,
częste korzystanie z debetu,
nieregularne dochody,
utrzymanie licznej rodziny.
Warunki kredytu hipotecznego mogą różnić się w zależności od banku, dlatego przed złożeniem wniosku warto porównać dostępne oferty w kilku bankach. Osoby z południowej części Warszawy mogą skorzystać z lokalnego wsparcia, jakie oferuje ekspert kredytowy Mokotów, szczególnie gdy chcą wcześniej przeanalizować swoją zdolność i uniknąć składania wniosku w nieodpowiednim banku.
Czy posiadanie innych kredytów wpływa na decyzję o kredycie hipotecznym?
Tak. Każde dodatkowe zobowiązanie zwiększa poziom miesięcznych obciążeń finansowych i może obniżać zdolność do spłaty kolejnego kredytu.
Samo posiadanie innych kredytów nie oznacza automatycznie odmowy, jednak wysokie zadłużenie może skutkować niższą oceną wniosku i ograniczeniem maksymalnej kwoty finansowania.
Jak wkład własny wpływa na przyznanie kredytu hipotecznego?
Wkład własny stanowi jeden z najważniejszych elementów oceny wniosku. Im wyższy udział środków własnych w zakupie nieruchomości, tym niższe ryzyko ponosi bank.
W praktyce brak wkładu własnego odmowa kredytu hipotecznego jest jedną z najczęstszych przyczyn negatywnych decyzji. Większość banków wymaga wniesienia określonego procentu wartości nieruchomości ze środków własnych klienta.
Co zrobić po odmowie kredytu hipotecznego?
Otrzymanie negatywnej decyzji nie oznacza końca możliwości uzyskania finansowania. Warto przede wszystkim ustalić przyczynę odmowy i sprawdzić swoją sytuację w bazach takich jak BIK. Pomocne może być:
spłacenie części zobowiązań,
poprawa historii spłat,
zwiększenie dochodów,
zgromadzenie wyższego wkładu własnego,
ponowne złożenie wniosku po poprawie sytuacji finansowej;
rozważnie dobrania współkredytobiorcy.
Nie każda odmowa kredytu hipotecznego oznacza bowiem trwały brak możliwości uzyskania finansowania. Warto pamiętać, że negatywna decyzja jednego banku nie przesądza o wyniku oceny w innych instytucjach, ponieważ każda z nich stosuje własne procedury oraz kryteria analizy zdolności kredytowej klienta.
W przypadku trudności z uzyskaniem finansowania warto skorzystać ze wsparcia eksperta kredytowego, który pomoże nie tylko porównać dostępne oferty banków, ale również przeanalizować sytuację finansową klienta i wskazać działania mogące poprawić jego zdolność kredytową przed złożeniem wniosku. Dobrym rozwiązaniem dla osób z tej części miasta może być również ekspert kredytowy Ursynów, który pomoże ocenić, czy po odmowie warto składać wniosek ponownie, a jeśli tak, to w jakim banku.
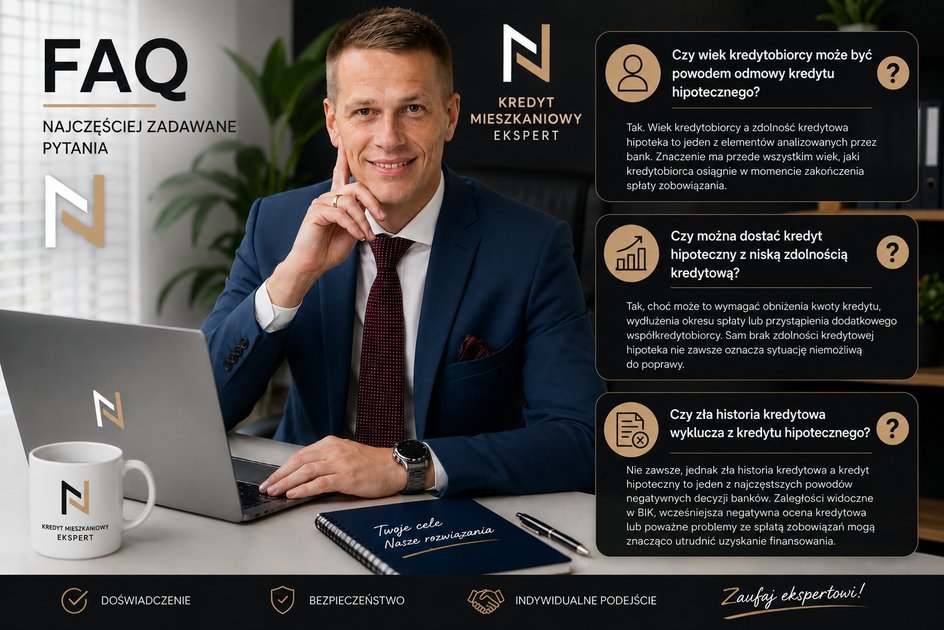
FAQ – najczęściej zadawane pytania
Czy wiek kredytobiorcy może być powodem odmowy kredytu hipotecznego?
Tak. Wiek kredytobiorcy a zdolność kredytowa hipoteka to jeden z elementów analizowanych przez bank. Znaczenie ma przede wszystkim wiek, jaki kredytobiorca osiągnie w momencie zakończenia spłaty zobowiązania.
Czy można dostać kredyt hipoteczny z niską zdolnością kredytową?
Tak, choć może to wymagać obniżenia kwoty kredytu, wydłużenia okresu spłaty lub przystąpienia dodatkowego współkredytobiorcy. Sam brak zdolności kredytowej hipoteka nie zawsze oznacza sytuację niemożliwą do poprawy.
Czy zła historia kredytowa wyklucza z kredytu hipotecznego?
Nie zawsze, jednak zła historia kredytowa a kredyt hipoteczny to jeden z najczęstszych powodów negatywnych decyzji banków. Zaległości widoczne w BIK, wcześniejsza negatywna ocena kredytowa lub poważne problemy ze spłatą zobowiązań mogą znacząco utrudnić uzyskanie finansowania.